Қашқан капитал және бос биржа: қаржы нарығының реформасы шетелдік инвесторды қайтара ала ма?
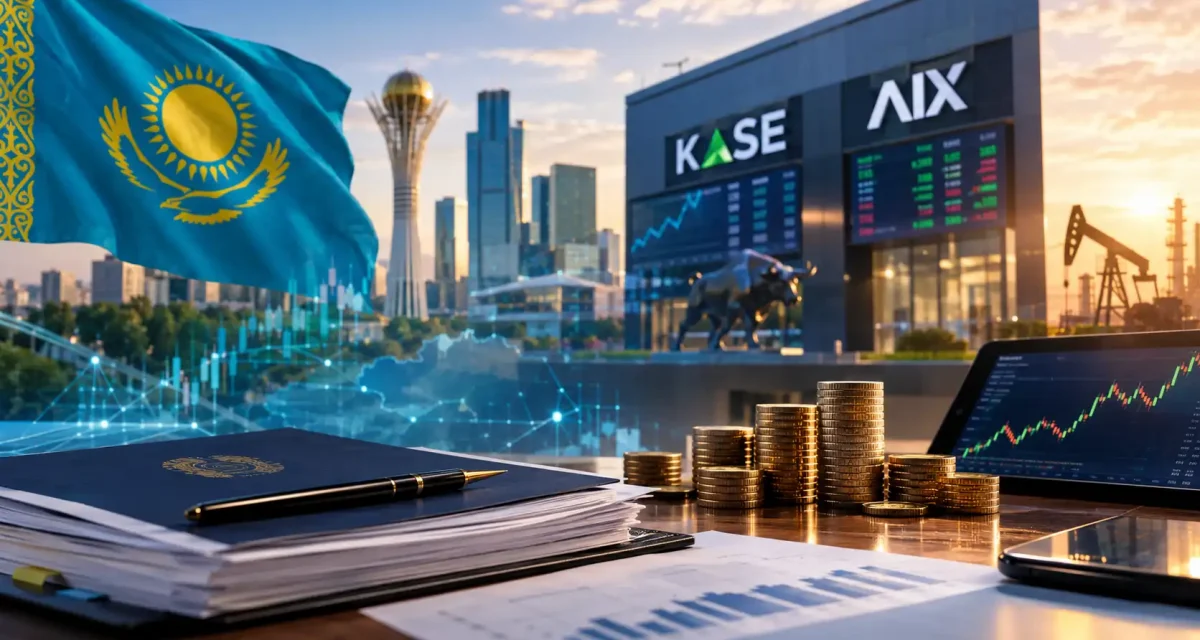
Қыркүйектің 11-інде Қаржы нарығын реттеу және дамыту агенттігі «Капитал нарығы туралы» жаңа заң жобасын ел талқысына шығарды. Құжатты талқылауға небәрі қазанның 5-іне дейін ғана уақыт берілген. Шенеуніктер Президенттің ақпандағы Үкімет отырысында айтқан тапсырмасын орындап, бағалы қағаздарды, цифрлық активтер мен биржа инфрақұрылымын бір заңның аясына тоғыстырмақ. Оған қоса 2030 жылға дейінгі даму бағдарламасын даярлап, ішіне 35 бастаманы сыйғызыпты. Бұл туралы Qazaqtoday сайты зерттеп көрді.
Бұл әбігердің артында құрғақ кеңсе жұмысы емес, нақты үрей жатыр. Halyk Finance сарапшыларының дерегіне қарасаңыз, көңіл көншімейді: былтыр Қазақстанға 20,5 миллиард доллар тікелей шетелдік инвестиция (ТШИ) кіргенімен, соңғы жиырма жылда тұңғыш рет таза ағын теріс мәнге құлады. Яғни, елге кірген ақшадан шығып кеткен ақша асып түсіп, қазына 900 миллион доллар таза капиталдан қағылды. ЕАЭО ішінде капитал қашқан жалғыз ел — біз. Әсіресе америкалық инвесторлар салған қаржысының 4,2 миллиард долларын, ал Бермуд аралдары арқылы кірген құрылымдар 2 миллиард долларын шұғыл кері қайтарып алған.
Осыдан кейін «Жаңа заң шетелдік инвестордың бетін бері бұра ала ма?» деген сауалдың тууы заңды. Бірақ мәселенің түбіне үңілсек, реттеуші жазып жатқан заң мен шетелдік инвестицияның ағыны — мүлдем екі бөлек әлемнің әңгімесі.
Заңда не бар?
Шенеуніктер ұсынған жобаның негізгі өзегі мынадай:
Биржаға шығуды жеңілдету үшін «бір терезе» қағидаты енгізіледі, қағазбастылық қысқарады. Бұрыннан жұмыс істеп жатқан компанияларға жеңілдетілген проспект беріліп, әрбір жаңа облигация шығарған сайын таудай құжат жинау міндеті алынып тасталмақ. Сонымен қатар инвесторды алдап соғуға, инсайдерлік саудаға тосқауыл қоятын халықаралық талаптар кіргізілген.
Бұдан бөлек, құжатта бұған дейін талай рет сыналған екі алаңның — KASE пен AIX-тің арасындағы жасанды қырғи-қабақтықты бітістіру көзделген. Агенттік төрағасының орынбасары Нұржан Тұрсынхановтың айтуынша, нарықтағы акциялар капиталдануының 85 пайыздан астамы мен брокерлік айналымның 90 пайызы дәл осы екі алаңда қатар сауда жасайтын компанияларға тиесілі. Яғни, қатысушылар екі биржаны баяғыда-ақ қосып алған, тек ереже жағы артта қалып келген.
Ендігі тағы бір өзгеріс — IPO кезінде жергілікті нарыққа ұсынылатын үлестің нақты пайызын күштеп белгілеуден бас тарту. Оның орнына компанияларға қазақстандықтарға шетелдіктермен бірдей шарт ұсыну міндеттеледі де, нақты көлем сұранысқа қарай реттеледі.
Тікелей инвестиция мен биржадағы ақша: Екі түрлі табиғат
Шындыққа тура қарасақ, капитал нарығының заңы тікелей шетелдік инвестицияға ем бола алмайды. Себебі бұл екеуі — екі түрлі ақша.
Тікелей инвестиция дегеніміз — шетелдік инвестордың далаға келіп зауыт салуы, мұнай ұңғымасын бұрғылауы, инфрақұрылым құруы. Ол — жылдарға байланған, оңайлықпен тартып әкете алмайтын салмақты қаржы. Ал портфельдік инвестиция — қор биржасындағы акция мен облигацияны сатып алу. Мұндай ақша жылдам, өтімді: бүгін кіріп, ертең нарықтан бұлт етіп шығып кете алады.
Ұлттық банктің талдауы да осыны айтып отыр. Қазақстанға келген ТШИ-дің негізгі бөлігі — қарыздық қаржыландыру мен кен орындарынан тапқан пайданы қайта салу есебінен құралған. 2010 жылдан бергі ағынның жартысынан астамы мұнай-газ бен металлургияның үлесінде. Бізге келетін ірі қаржы — таза шикізаттық ақша. Ол биржаның регламентіне емес, мұнайдың бағасына, салықтың тұрақтылығына және мемлекетпен жасалған келісімшарттардың бұзылмауына қарайды.
Сондықтан биржаның ережесін жөндеу арқылы 900 миллион долларлық шығынды жабамыз деу — тым аңғал түсінік. Алайда, бұл заңның жанама болса да шетелдік капиталға қатысы бар үш маңызды тұсы бар.
Біріншіден — жалпы сенім. АҚШ инвесторларының миллиардтаған долларды шешіп алып кетуі — біздегі заң мен ереженің жиі өзгеретініне деген наразылық. Егер биржада инвестордың құқығы қорғалып, инсайдерлік былықтарға шынымен тосқауыл қойылса, бұл сырттағы ірі ойыншыларға елде тәртіп орнап жатқанын аңғартады.
Екіншіден — капиталды алып шығу қақпасы (Exit). Шетелдік ірі инвестор бір елге ақша салмас бұрын, ертең сол бизнесін сатып, ақшасын заңды түрде қалай алып кететінін есептейді. Егер елде қор нарығы дамыған болса, ол өз үлесін жергілікті биржада акция ретінде сатып, шығып кете алады. Ал биржасы тұралаған елде бұл есік тарс жабық. Демек, қор нарығын реттеу — ТШИ-ге ертең емес, ондаған жылдан кейін ғана жеміс беретін жанама тірек.
Үшіншіден — бағалау инфрақұрылымы. Реттеуші енді ұлттық рейтингтік агенттік құруды және шетелдіктерді аккредиттеуді қолға алып жатыр. Бұл — ішкі бағалы қағаздардың сапасын анықтайтын басты сүзгі.
Іште жатқан 30 триллион: Биржаға халықтың ақшасы бара ма?
Ең басты сауал шетелде емес, ел ішінде жатыр. Ұлттық банк базалық мөлшерлемені біртіндеп түсіріп жатыр, банктер де депозит пайызын азайтуға көшті. Ал қазақстандықтардың банктердегі жинағы 30 триллион теңгеден асып, рекордтық шекке жетті. Осы орасан байлықтың тым болмаса бір бөлігі қор нарығына бұрыла ма?
Қалыпты экономикада депозит арзандаса, халық ақшасын акцияға салады. Бірақ біздің нарықта үш үлкен тосқауыл бар:
-
Сатып алатын сапалы қағаз жоқ. Нарықта сенімді, дивиденді жақсы отандық компаниялардың қатары саусақпен санарлық.
-
Сенім әлсіз. Қарапайым адам тұрмақ, кәсіби маманның өзі инсайдерлік ойындардан қорқады.
-
Депозит әлі де тиімді. Банктер 14-15 пайыздық тәуекелсіз табыс беріп тұрғанда, қарапайым жұрт тәуекелі басым акцияға бас сұға қоймайды. Ақша биржаға депозит пайызы бір таңбалы санға түскенде ғана жаппай ауысады.
Бұған қоса, қыркүйектен бастап зейнетақы жинағының 100 пайызын жеке басқарушыларға беруге еркіндік берілді. Қазір БЖЗҚ-ның 27 триллиондық активінен жекеге өткені небәрі 130 миллиард қана. Бірақ ертең бұл қаражат ұлғайса, дәл осы ішкі зейнетақы ақшасы биржаны қозғайтын негізгі локомотивке айналуы тиіс. Яғни, нарықтың тағдыры сырттан келетін долларға емес, іштегі өз теңгемізге қарап тұр.
Бұл реформадан не күтуге болады?
Польша 90-жылдары Варшава биржасын құрғанда, мемлекеттік кәсіпорындарды кезең-кезеңімен ашық IPO-ға шығарып, нарықты сапалы акциямен толтырды. Сөйтіп Шығыс Еуропаның қаржы хабына айналды. Қазақстанның да алдында дәл осы жол тұр: «Самұрық-Қазынаның» 2030 жылға дейін сатуға шығаратын 19 активі бар. Егер бұл компаниялар шынымен де KASE пен AIX арқылы халыққа ашық сатылса, нарыққа жан кіреді. Ал егер бұрынғыдай сахна артындағы жабық аукциондармен біреудің қолына өте шықса, жаңа заң жай қағаз күйінде қалады.
Сондықтан жаңа заңның нәтижесін бағалауда мынадай үш сценарийді ескерген жөн:
Ең қолайлы жағдайда — заң 2027 жылы қабылданып, қос биржа бірігіп, квазимемлекеттік компаниялар ашық сатылымға шығады. Зейнетақы ақшасы қозғалып, нарықта өтімділік пайда болады. Бұл 2030 жылдарға қарай Қазақстанды шетелдік қорлардың назарына іліктіруі мүмкін.
Ең ықтимал бейтарап сценарийде — заң қабылданады, бірақ биржаға сапалы компаниялар шықпайды. Себебі отандық бизнеске әлі де субсидияланған арзан мемлекеттік несиені алу әлдеқайда оңай. Құқықтық ереже түзелгенімен, нарық сол баяғы жұтаң күйінде қала береді.
Қолайсыз жағдайда — мұнай бағасы құлдырап, геосаяси қысым артқан сайын шетелдік инвестицияның кетуі үдей түседі. Ал бұл заң тікелей инвестицияны ұстап қалуға арналмағандықтан, сыртқы жағдайдың кесірінен «реформа нәтиже бермеді» деген жалған байлам жасалады.
«Капитал нарығы туралы» заң жобасы — қажетті әрі сауатты дайындалған құжат. Ол биржадағы қағазбастылық пен қос биржа арасындағы жасанды жікті жоюға көмектеседі.
Бірақ одан ертең-ақ қашқан инвестицияны кері қайтарады деген кереметті күтудің қажеті жоқ. Былтырғы 900 миллион доллардың елден кетуіне биржаның ережесі емес, біздегі салықтың жиі құбылуы, сот жүйесінің осалдығы мен шикізат нарығының дағдарысы себеп болды. Бұл дертті биржалық заңмен емдей алмайсыз.
Бұл реформаның басты міндеті басқа — ол халықтың банктерде бұғып жатқан 30 триллион теңгесі мен 27 триллион зейнетақы қаражатын нақты өндіріске жұмыс істету.
Сондықтан реформаның нәтижесін ТШИ статистикасымен емес, биржаға шыққан жаңа компаниялардың санымен және «Самұрық-Қазынаның» қаншалықты адал жекешелендірілгенімен өлшеген жөн. Себебі кез келген керемет заң бос тұрған биржаны тауармен толтыра алмайды. Ережені бір жылда жазып шығуға болар, ал нақты сауда жүретін нарықты қалыптастыру үшін жылдар мен саяси батылдық керек. Ендігі мәселе заңның мәтінінде емес, Үкіметтің елдегі монополиялық майлы жілікті биржаға ашық шығаруға қаншалықты дайын екенінде қалып отыр.